Un salarié coûte à son employeur son salaire brut, les cotisations patronales et les autres dépenses liées à son poste. Pour un salaire de 5’500 CHF brut par mois versé treize fois (71’500 CHF brut par an) à Genève, notre exemple aboutit à 81’163,69 CHF par an, avant les risques et frais LPP et les coûts annexes. Ce montant dépend des hypothèses retenues : il ne constitue pas un tarif standard suisse.
Utilisez le calculateur pour estimer le budget annuel, la moyenne mensuelle et le coût horaire. Pour les taux et la répartition entre employeur et salarié, consultez notre article sur les charges sociales en Suisse.
Calculateur du coût d’un salarié en Suisse
Estimez le budget annuel d’un salarié à partir de son salaire brut. Le calcul porte sur une année complète, avant l’âge de référence AVS. Indiquez le salaire réellement prévu au taux d’activité choisi.
Coût employeur : les trois éléments à additionner
Coût complet d’un salarié = salaire brut annuel + cotisations patronales + autres coûts d’emploi. Garder ces trois éléments séparés permet de construire un budget lisible et de comparer deux propositions de salaire.
Le salaire brut comprend la rémunération contractuelle, le treizième salaire s’il est prévu et les bonus soumis à cotisations. Les retenues du collaborateur sont déjà comprises dans ce brut : vous ne devez pas les ajouter une seconde fois. L’impôt à la source est également une retenue, pas une charge patronale supplémentaire. Notre calculateur de salaire brut-net traite le point de vue du salarié.
Les cotisations patronales comprennent AVS/AI/APG, AC, allocations familiales, prévoyance et assurances à charge de l’entreprise. Le budget complet ajoute ensuite le recrutement, le matériel, les logiciels, la formation et les autres dépenses propres au poste. Les vacances payées d’un salarié mensualisé sont déjà comprises dans son salaire annuel : elles réduisent les heures disponibles, sans créer automatiquement un salaire supplémentaire.
Comprendre les charges sociales en vidéo
Lire la vidéo
Comprendre les charges sociales en Suisse, en vidéo
Romain Prieur explique le rôle des charges sociales et leur répartition entre employeur et salarié. Utilisez les paramètres 2026 du calculateur ci-dessus pour estimer votre budget employeur.
Découvrir la chaîne YouTube Entreprendre en Suisse avec Romain →
Combien coûte un salarié selon son salaire ?
Le tableau retient un salarié de 35 à 44 ans affilié à Genève auprès de l’OCAS, douze salaires et une masse salariale d’entreprise jusqu’à 2,5 millions de CHF. Hypothèses : AAP 0,80 %, IJM employeur 0,50 %, frais de caisse de 2,5 % des cotisations AVS/AI/APG paritaires et part employeur égale à la moitié de l’épargne LPP minimale. Les risques et frais LPP et les coûts annexes sont exclus.
| Brut mensuel | Brut annuel | Cotisations employeur | Taux estimé | Coût annuel | Moyenne mensuelle |
|---|---|---|---|---|---|
| 3’500,00 | 42’000,00 | 5’130,72 | 12,22 % | 47’130,72 | 3’927,56 |
| 4’500,00 | 54’000,00 | 6’974,64 | 12,92 % | 60’974,64 | 5’081,22 |
| 5’500,00 | 66’000,00 | 8’818,56 | 13,36 % | 74’818,56 | 6’234,88 |
| 6’500,00 | 78’000,00 | 10’662,48 | 13,67 % | 88’662,48 | 7’388,54 |
| 8’000,00 | 96’000,00 | 13’164,36 | 13,71 % | 109’164,36 | 9’097,03 |
| 10’000,00 | 120’000,00 | 15’652,20 | 13,04 % | 135’652,20 | 11’304,35 |
| 12’000,00 | 144’000,00 | 18’140,04 | 12,60 % | 162’140,04 | 13’511,67 |
| 15’000,00 | 180’000,00 | 21’267,60 | 11,82 % | 201’267,60 | 16’772,30 |
Montants en CHF. Les bas salaires de ce tableau sont des scénarios de calcul, par exemple à temps partiel. Ils ne constituent pas une validation du salaire minimum pour un emploi à plein temps à Genève. Vérifiez l’horaire, le salaire minimum et les exigences de votre CCT.
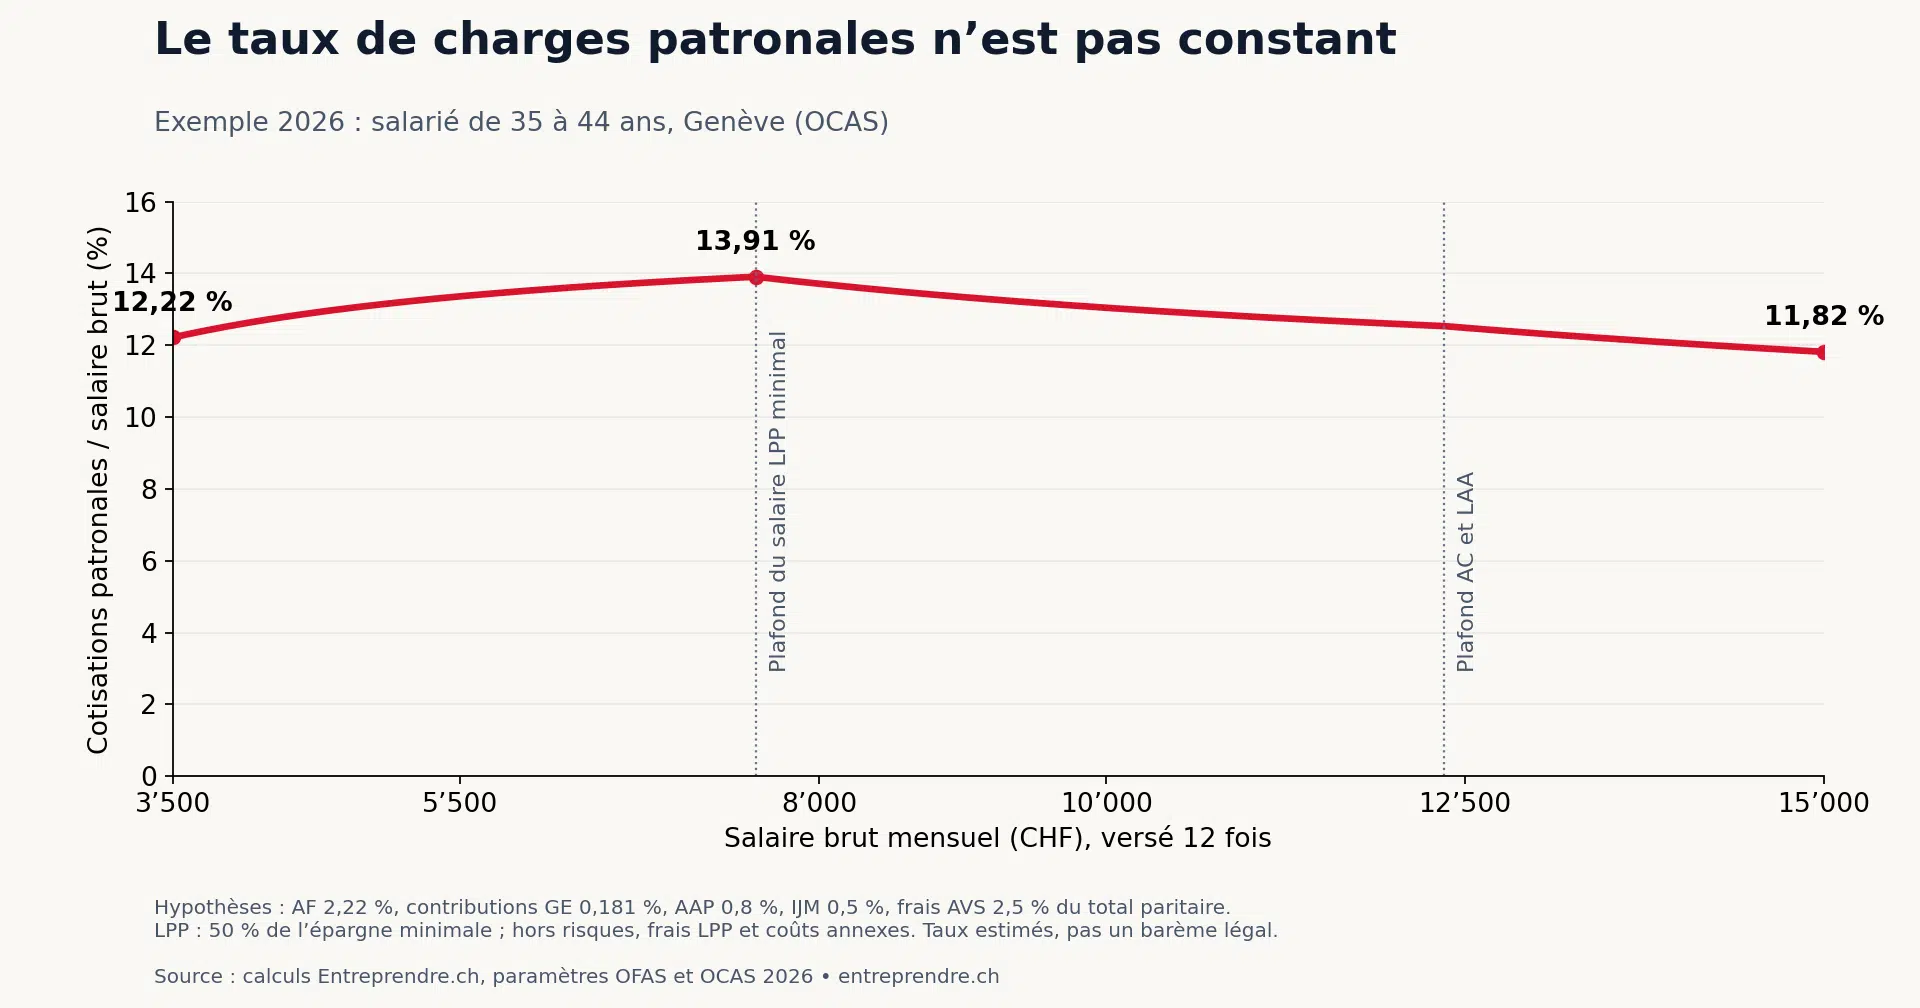
Le taux apparent n’est pas linéaire. Avec ces hypothèses, il augmente d’abord avec le salaire, puis diminue après le plafond de l’épargne LPP obligatoire. Cette forme de courbe ne se retrouve pas forcément dans votre plan de prévoyance réel.
Pourquoi les plafonds changent le résultat
L’AC patronale de 1,10 % s’applique jusqu’à 148’200 CHF par an. Au-delà, la tranche supérieure n’est plus soumise à l’AC. La limite correspond à 12’350 CHF sur douze salaires ou à 11’400 CHF sur treize salaires. En revanche, les cotisations AVS/AI/APG continuent à s’appliquer sans ce plafond.
Dans le minimum LPP, le salaire coordonné est plafonné à 64’260 CHF, atteint à 90’720 CHF de salaire annuel. À âge et financement identiques, l’épargne minimale ne progresse plus au-delà de cette limite. Un plan surobligatoire peut toutefois assurer une rémunération plus élevée. On ne peut donc pas conclure qu’un cadre coûte toujours proportionnellement moins cher.
Exemple : 5’500 CHF sur treize mois à Genève
Prenons un salarié de 40 ans avec un brut annuel de 71’500 CHF. Voici comment se forme le budget, en conservant les hypothèses du tableau précédent.
| Poste | Base ou hypothèse | Coût annuel CHF |
|---|---|---|
| Salaire brut | 5’500 × 13 | 71’500,00 |
| AVS / AI / APG | 5,30 % | 3’789,50 |
| Assurance-chômage | 1,10 % | 786,50 |
| Allocations familiales | OCAS 2,22 % | 1’587,30 |
| Contributions genevoises | AMat 0,029 % + CPE 0,07 % + LFP 0,082 % | 129,41 |
| Accidents professionnels | Hypothèse 0,80 % | 572,00 |
| IJM employeur | Hypothèse 0,50 % | 357,50 |
| Frais de caisse AVS | 2,5 % des cotisations paritaires AVS/AI/APG | 189,48 |
| Épargne LPP employeur | 50 % × 10 % × (71’500 − 26’460) | 2’252,00 |
| Total des cotisations | Hors risques et frais LPP | 9’663,69 |
| Budget salarial estimé | Brut + cotisations ci-dessus | 81’163,69 |
Le coût moyen atteint 6’763,64 CHF par mois, même si le treizième salaire est payé en une seule fois. Le taux estimé des cotisations est de 13,52 %. Pour obtenir votre budget réel, remplacez l’épargne LPP par la facture patronale complète de votre caisse de pension et ajoutez les coûts propres au poste. Les arrondis sont effectués à la fin du calcul ; les décomptes des caisses peuvent appliquer leurs propres règles.
Préparez votre embauche avec Entreprendre.ch
Notre équipe fiduciaire vous accompagne pour le budget salarial, les fiches de paie et les décomptes sociaux.
Quel est l’effet de l’âge et du plan LPP ?
Les bonifications de vieillesse du minimum LPP passent de 7 % à 10 %, 15 % puis 18 % du salaire coordonné selon l’âge. Elles ne représentent pas le taux complet de prévoyance. La participation totale de l’employeur doit au moins égaler celle de l’ensemble de ses salariés ; notre calcul utilise, par simplification, un partage individuel à 50 %.
| Âge atteint dans l’année | Cotisations estimées CHF | Budget annuel CHF |
|---|---|---|
| 18 à 24 ans | 6’841,56 | 72’841,56 |
| 25 à 34 ans | 8’225,46 | 74’225,46 |
| 35 à 44 ans | 8’818,56 | 74’818,56 |
| 45 à 54 ans | 9’807,06 | 75’807,06 |
| 55 ans avant l’âge de référence | 10’400,16 | 76’400,16 |
Ces scénarios excluent les risques et frais LPP, y compris avant 25 ans. L’absence d’épargne vieillesse ne signifie donc pas absence de toute cotisation de prévoyance. À rémunération égale, le plan effectivement choisi et sa répartition peuvent modifier sensiblement ces écarts.
La règle « salaire brut + 20 % » est-elle fiable ?
Elle peut servir de première enveloppe, mais ce n’est ni un taux légal, ni une garantie de budget suffisant. Dans notre exemple minimal, 20 % surestime les cotisations calculées. Avec une couverture de prévoyance plus étendue, un risque accident plus élevé ou des prestations supplémentaires, les charges peuvent atteindre ou dépasser ce niveau. Les frais de recrutement et de poste de travail s’ajoutent encore.
À 71’500 CHF brut annuel, un plan hypothétique facturant 8 % du brut à l’employeur pour la LPP porte les cotisations de notre exemple à 13’131,69 CHF (18,37 %). Il faut comparer une facture complète avec une facture complète : l’épargne minimale seule ne constitue pas un « cas standard » universel.
Combien coûte le treizième salaire ?
Le treizième salaire n’est pas une obligation générale du droit suisse. Il peut découler du contrat, d’une convention collective ou d’un engagement de l’employeur. Lorsqu’il est dû, il fait partie de la rémunération soumise aux cotisations applicables.
| Budget CHF | 12 salaires | 13 salaires |
|---|---|---|
| Brut annuel | 66’000,00 | 71’500,00 |
| Cotisations selon nos hypothèses | 8’818,56 | 9’663,69 |
| Budget annuel | 74’818,56 | 81’163,69 |
| Moyenne sur 12 mois | 6’234,88 | 6’763,64 |
Dans ce cas, le treizième augmente le budget annuel de 6’345,13 CHF, et pas seulement de 5’500 CHF. Attention à la négociation : un salaire annuel de 71’500 CHF réparti en douze ou treize versements reste le même salaire annuel. C’est l’ajout d’un treizième à un salaire mensuel convenu qui augmente le budget.
Comment calculer le coût horaire réel ?
Pour une entreprise qui facture du temps, le coût annuel doit être rapporté aux heures réellement disponibles. Le coût d’une heure payée ne suffit pas pour fixer un tarif de prestation.
Exemple pédagogique : 42 heures par semaine sur une base conventionnelle de 52 semaines, quatre semaines de vacances et neuf jours chômés tombant sur des jours normalement travaillés, sans chevauchement avec les vacances. Il s’agit d’une hypothèse de capacité, pas du décompte exact des jours fériés genevois de 2026.
| Base de calcul | Heures annuelles | Coût CHF / h |
|---|---|---|
| Heures théoriques payées : 42 × 52 | 2’184,0 | 37,16 |
| Vacances : 4 × 42 | −168,0 | Sans objet |
| Jours chômés : 9 × 8,4 | −75,6 | Sans objet |
| Heures disponibles estimées | 1’940,4 | 41,83 |
Le coût par heure disponible est ainsi supérieur de 12,6 %. Ajustez les heures au calendrier réel, au temps partiel, aux absences et à la formation. Pour calculer un tarif de vente, divisez ensuite le budget complet par les heures facturables, puis intégrez les frais généraux non encore comptés et la marge souhaitée. Une heure travaillée n’est pas forcément une heure facturée.
Personnel payé à l’heure : attention aux vacances
Les vacances restent un droit payé. Les taux de 8,33 % pour quatre semaines, 10,64 % pour cinq et 13,04 % pour six permettent d’estimer leur poids dans le budget. Ils ne donnent pas automatiquement le droit de remplacer les vacances par une indemnité versée chaque mois : ce mode de paiement est soumis à des conditions restrictives. Les jours fériés doivent aussi être examinés selon la loi, le contrat et la CCT. N’appliquez pas une majoration générale de 3,9 % à tous les emplois.
Au salaire minimum genevois
En 2026, le minimum ordinaire est de 24,59 CHF brut par heure. Sur une base de 42 heures × 52 semaines, cela représente 53’704,56 CHF de salaire annuel. Avec les mêmes hypothèses de cotisations, le budget salarial approche 60’634 CHF, avant les risques et frais LPP. La vérification du salaire minimum suit les règles de l’OCIRT, notamment pour les vacances, jours fériés et treizième salaire. Utilisez la méthode officielle genevoise.
Quels autres coûts prévoir pour une embauche ?
Les charges sociales ne couvrent pas tout le budget. Répartissez les coûts ponctuels et récurrents dans une enveloppe annuelle adaptée au poste. Une réserve uniforme d’un mois de salaire peut être insuffisante ou excessive ; mieux vaut chiffrer les postes concrets.
| Poste | Ce qu’il faut prévoir |
|---|---|
| Recrutement | Annonces, honoraires éventuels et temps consacré aux entretiens. |
| Équipement | Ordinateur, mobilier, téléphone, licences et espace de travail. |
| Intégration et formation | Formation externe et temps d’encadrement ; évitez de recompter le salaire déjà inclus. |
| Gestion de la paie | Fiches de salaire, déclarations sociales et certificats annuels. |
| Absences et assurances | Maintien de salaire non indemnisé, délais d’attente et remplacements éventuels. |
| Départ du collaborateur | Solde de vacances, préavis, remplacement et obligations contractuelles. |
Le maintien du salaire en cas de maladie doit être examiné même sans assurance IJM. L’obligation dépend notamment de la durée de la relation de travail et des conditions légales. Une IJM et ses délais d’attente doivent être analysés avec le contrat et la CCT.
Exemple de budget de gestion : ajoutez 6’000 CHF de dépenses annuelles au budget salarial de 81’163,69 CHF. Le total devient 87’163,69 CHF, soit 7’263,64 CHF par mois et environ 44,92 CHF par heure disponible sur 1’940,4 heures. Les 6’000 CHF sont une hypothèse, pas une norme de coût.
Temps partiel, apprenti ou frontalier : que vérifier ?
Temps partiel. Indiquez le salaire réellement payé, et non son équivalent à plein temps. La déduction de coordination LPP de 26’460 CHF ne se réduit pas automatiquement avec le taux d’activité dans le minimum légal ; certains plans l’adaptent. L’assurance obligatoire dépend notamment du seuil annuel de 22’680 CHF et des conditions d’assujettissement. Utilisez le montant de votre caisse lorsqu’il est connu.
Apprenti. L’AVS devient due dès le 1er janvier suivant le 17e anniversaire et l’épargne vieillesse LPP dès le 1er janvier suivant le 24e anniversaire. Les risques décès et invalidité doivent être examinés plus tôt lorsque la LPP s’applique. Ajoutez le temps d’encadrement et les périodes de formation au budget ; le calculateur ne traite pas les mineurs.
Retraite ou très petit salaire. Après l’âge de référence, l’AC n’est plus due et une franchise AVS peut s’appliquer. Pour les salaires annuels jusqu’à 2’500 CHF, des règles spécifiques et des exceptions existent. Ces situations sont exclues du calculateur et doivent être vérifiées avec la caisse.
Frontalier et télétravail international. Le régime applicable dépend des règles d’assujettissement, pas uniquement de l’adresse ou du permis. Le simulateur suppose une affiliation suisse. Vérifiez la situation avant l’embauche ou un changement d’organisation du travail.
Dirigeant de Sàrl ou de SA. Votre rémunération versée par votre société relève en principe du régime salarié. L’arbitrage avec les distributions est développé dans notre article salaire ou dividende.
Pourquoi le canton et la caisse changent le coût
Les taux AVS/AI/APG et AC sont fédéraux. Les allocations familiales et certaines autres contributions varient selon le canton et la caisse d’affiliation. Deux entreprises du même canton peuvent donc supporter des coûts différents. La branche, les assurances et le plan LPP peuvent également peser fortement sur le résultat.
Le calculateur propose des repères OCAS Genève et Caisse cantonale vaudoise. Pour une autre caisse, renseignez vos taux. Ne transposez pas automatiquement les paramètres genevois à toute la Suisse romande. Le tableau détaillé des taux reste dans notre article sur les cotisations sociales en Suisse.
Vous comparez les deux pays avant une embauche ou une implantation ? Consultez notre article sur le coût du travail et les charges sociales en France et en Suisse.
Avant de signer le contrat : cinq vérifications
- Fixer le brut annuel : salaire mensuel, treizième, bonus et taux d’activité.
- Vérifier les obligations : salaire minimum, CCT, horaire, vacances et maintien de salaire.
- Obtenir les taux réels : caisse AVS/AF, assurance-accidents, IJM et facture patronale LPP.
- Chiffrer le poste complet : recrutement, équipement, gestion de paie et heures disponibles.
- Planifier la trésorerie : acomptes sociaux, échéances du treizième et dépenses de démarrage.
Notre article sur l’engagement d’un employé en Suisse détaille les démarches. Entreprendre.ch vous aide à organiser la gestion salariale avec son équipe fiduciaire.
Préparez votre embauche avec Entreprendre.ch
Notre équipe fiduciaire vous accompagne pour le budget salarial, les fiches de paie et les décomptes sociaux.
Questions fréquentes sur le coût d’un salarié
Quel est le coût d’un salarié pour un employeur en Suisse ?
Additionnez le salaire brut annuel, les cotisations patronales et les coûts du poste. Il n’existe pas de pourcentage unique. Notre exemple à 5’500 CHF sur treize mois donne 81’163,69 CHF avant risques et frais LPP et coûts annexes.
Combien coûte un salarié à 5’000 CHF par mois ?
Avec douze salaires et les hypothèses genevoises de cette page pour un salarié de 35 à 44 ans, le budget salarial estimé est de 67’896,60 CHF par an. Les risques et frais LPP et les coûts annexes restent à ajouter.
Les retenues du salarié s’ajoutent-elles au coût employeur ?
Non. Elles sont déjà comprises dans le salaire brut. L’employeur reverse ces retenues aux organismes compétents avec sa propre part, mais ne doit pas les compter deux fois dans son budget.
Faut-il prévoir 20 % de plus que le salaire brut ?
Ce pourcentage est une première hypothèse de budget, pas une règle. Il peut être trop élevé pour certains scénarios minimaux et insuffisant avec un plan LPP étendu, des assurances coûteuses ou des frais de poste importants.
Le treizième salaire augmente-t-il les cotisations ?
Oui, lorsqu’il s’ajoute à la rémunération prévue, il entre dans les bases soumises aux cotisations applicables. Répartir un même salaire annuel en douze ou treize versements n’augmente toutefois pas ce salaire annuel.
Pourquoi le coût horaire dépasse-t-il le salaire horaire apparent ?
Les vacances et jours chômés réduisent les heures disponibles, alors que le salaire mensualisé reste payé. Pour établir un tarif de vente, il faut aussi tenir compte des heures non facturables, des frais généraux et de la marge.
Comment utiliser le calculateur pour un temps partiel ?
Saisissez le salaire mensuel effectivement prévu au taux d’activité choisi et adaptez les heures annuelles disponibles. Renseignez la cotisation LPP réelle : la coordination peut varier selon le plan de prévoyance.
Le résultat inclut-il toute la prévoyance professionnelle ?
Uniquement si vous renseignez la cotisation annuelle employeur complète. Par défaut, le calculateur estime la moitié de l’épargne vieillesse minimale ; les primes de risque et les frais de caisse de pension sont exclus.
Le coût employeur inclut-il la LAMal ?
La prime d’assurance-maladie de base est en principe payée séparément par le collaborateur. Elle se distingue de l’assurance d’indemnités journalières maladie, dont une part peut être supportée par l’employeur.
Sources et méthode de calcul
Les paramètres ont été contrôlés le 16 septembre 2026. Les calculs utilisent une année complète d’emploi assujetti en Suisse, avant l’année d’atteinte de l’âge de référence. Les exemples retiennent le minimum d’épargne LPP, avec une participation employeur de 50 %. Les taux AAP, IJM et frais de caisse sont des hypothèses modifiables.
- OFAS : tableau synoptique des cotisations et bonifications LPP 2026.
- Centre d’information AVS/AI : cotisations salariales.
- OCAS : cotisations genevoises et paramètres LPP 2026.
- Caisse cantonale vaudoise : notice des cotisations 2026.
- État de Genève : salaire minimum 2026.
- SECO : contenu et portée des conventions collectives.
Le calculateur fournit une estimation de budget, pas une fiche de salaire. Les décisions des caisses, les polices d’assurance et le règlement de prévoyance déterminent les montants applicables. Aucun envoi de données à une caisse ou de formulaire de contact n’est nécessaire pour utiliser l’outil.
Romain Prieur est expert-comptable diplômé et fondateur d’Entreprendre.ch. Après plus de dix ans d’expérience dans l’audit et l’accompagnement d’entreprises en Suisse, il conseille des entrepreneurs sur la création, la comptabilité et la fiscalité de leur société.