

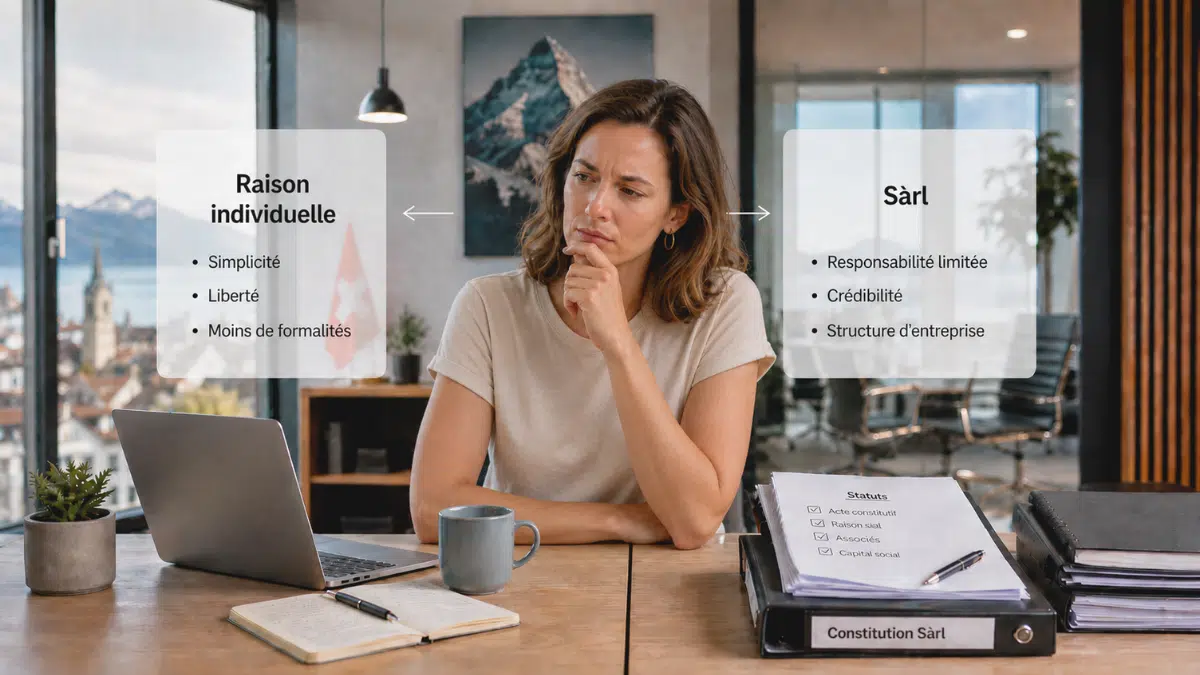
La raison individuelle convient souvent pour démarrer seul avec une organisation simple et des risques maîtrisés. La Sàrl permet de créer une personne morale distincte, de répartir des parts entre associés et de séparer les patrimoines. Elle demande un capital minimum de 20’000 CHF et davantage de formalités.
Pour choisir entre raison individuelle et Sàrl en Suisse, comparez surtout les engagements financiers de votre activité, votre budget, votre protection sociale et la manière dont vous souhaitez vous rémunérer. Voici les différences qui comptent pour votre projet.
Raison individuelle ou Sàrl : l’essentiel
- Vous lancez seul une activité avec peu de frais fixes : la RI peut être une première option adaptée.
- Vous créez à plusieurs ou prenez des engagements importants : la Sàrl mérite une étude dès le départ.
- Votre patrimoine : en RI, vous répondez personnellement des dettes. En Sàrl, les dettes sont en principe garanties par les biens de la société, avec des exceptions.
- Votre budget : aucun capital minimum pour la RI ; 20’000 CHF entièrement libérés pour la Sàrl, utilisables ensuite par la société.
- Vos impôts : le résultat dépend du bénéfice, des prélèvements, du canton et de votre situation personnelle. Une comparaison chiffrée permet de décider.
Tableau comparatif : les différences entre RI et Sàrl
| Critère | Raison individuelle (RI) | Sàrl |
|---|---|---|
| Propriétaire | Une personne physique | Un ou plusieurs associés, personnes physiques ou morales |
| Existence juridique | L’activité est exercée en votre nom | Personne morale distincte dès son inscription au registre du commerce |
| Capital minimum | Aucun minimum légal | 20’000 CHF, entièrement libérés |
| Responsabilité | Personnelle et illimitée, sur les biens privés et professionnels | En principe, fortune de la société ; exceptions détaillées ci-dessous |
| Création | Début de l’activité, examen du statut AVS et inscriptions selon le cas | Statuts, dépôt du capital, acte notarié et inscription au registre |
| Registre du commerce | En principe dès 100’000 CHF de chiffre d’affaires annuel ; exceptions légales à vérifier | Obligatoire dès la constitution |
| Comptabilité | Au minimum recettes, dépenses et patrimoine en dessous de 500’000 CHF de CA ; comptes complets dès ce seuil | Comptabilité et comptes annuels selon le Code des obligations |
| Revenu du propriétaire | Bénéfice de l’activité ; prélèvements privés | Salaire pour le travail, et dividendes si les conditions sont réunies |
| Fiscalité | Bénéfice intégré au revenu imposable du propriétaire | Société imposée sur son bénéfice ; associé imposé sur son salaire et ses dividendes |
| Statut social pour votre travail | Indépendant si les conditions AVS sont reconnues | Salarié de votre société lorsque vous y êtes employé |
| Personnel | Possibilité d’engager des salariés | Possibilité d’engager des salariés |
| Association et transmission | Pas de parts sociales à répartir ; transfert de l’activité à organiser | Entrée et sortie d’associés par des parts sociales, selon les règles applicables |
La raison individuelle et la Sàrl répondent à des besoins différents. Découvrez les conditions de création de chacune ; puis utilisez ce comparatif pour évaluer leurs conséquences dans votre situation.
Raison individuelle ou Sàrl : un livre blanc gratuit pour faire votre choix
Retrouvez les critères à comparer dans notre livre blanc gratuit « RI ou Sàrl » et gardez ces repères à portée de main pour préparer votre projet.
Raison individuelle et statut d’indépendant : quelle différence ?
La raison individuelle est une forme d’entreprise. Le statut d’indépendant décrit votre situation au regard des assurances sociales. La caisse de compensation examine les conditions réelles de votre activité : travail en votre nom et pour votre compte, autonomie, clientèle et risque économique.
Dans une Sàrl, vous pouvez être à la fois associé et salarié. Vous restez entrepreneur dans votre activité quotidienne, avec un traitement social différent de celui d’une personne indépendante au sens de l’AVS.
Lancez votre activité avec les bonnes bases
Comprenez le statut d’indépendant, préparez votre dossier et avancez pas à pas dans votre demande d’affiliation AVS grâce à notre formation vidéo gratuite.
Découvrir la formation gratuite
Accès libre · Sans inscription · À votre rythme
Quel patrimoine engagez-vous dans chaque forme ?
En raison individuelle, vous contractez personnellement avec les clients, fournisseurs et bailleurs. Une dette professionnelle peut donc atteindre votre patrimoine privé. Le risque dépend notamment de vos contrats, de vos emprunts, du stock et des dommages que votre activité pourrait causer.
La Sàrl détient ses propres actifs et prend ses propres engagements. En principe, les créanciers se font payer sur la fortune sociale. Cette fortune peut dépasser le capital initial : la société répond de ses dettes avec l’ensemble de ses biens.
Pour un projet avec un bail commercial, des investissements à crédit ou des engagements importants envers des clients, examinez la Sàrl avant de signer ces contrats. Pour une activité légère, évaluez d’abord les risques réellement supportés et leur couverture.
Quel budget prévoir pour une RI ou une Sàrl ?
| Poste | Raison individuelle | Sàrl |
|---|---|---|
| Capital légal | Aucun minimum imposé | 20’000 CHF au minimum |
| Formalités de constitution | Pas d’acte constitutif notarié ; des frais de registre et de légalisation peuvent s’appliquer | Acte notarié et inscription obligatoires |
| Accompagnement | Selon les démarches confiées à un professionnel | Entreprendre.ch : dès 490 CHF HT, notaire inclus |
| Frais complémentaires | Registre si inscription, signature, autorisations et conseil selon le dossier | Émoluments du registre, légalisations et frais bancaires en supplément |
| Fonctionnement | Comptabilité, assurances, cotisations et impôts selon l’activité | Comptabilité complète, déclarations de la société et gestion des salaires le cas échéant |
En RI, le budget de démarrage dépend surtout de votre activité : matériel, assurances, communication, loyer et réserve de trésorerie. L’absence de capital minimum vous laisse libre de dimensionner ces moyens.
Pour la Sàrl, le capital social appartient à la société. Après l’inscription et la libération du compte de consignation, il peut financer ses dépenses professionnelles. Les frais de création d’une Sàrl sont des dépenses distinctes, à prévoir en plus du capital.
RI ou Sàrl : quelle différence pour les impôts ?
En raison individuelle
Le bénéfice de l’entreprise entre dans votre revenu imposable, avec vos autres revenus. Les actifs professionnels entrent également dans le calcul de votre fortune imposable. Les prélèvements pour votre vie privée ne constituent pas un salaire déductible du bénéfice.
En Sàrl
La société paie son impôt sur le bénéfice et, selon les règles cantonales, sur le capital. Vous déclarez personnellement votre salaire, les dividendes reçus et la valeur de vos parts. Un salaire justifié par votre travail représente en principe une charge pour la société.
Lorsqu’un bénéfice est distribué, il peut être imposé au niveau de la société puis de l’associé : c’est la double imposition économique. Des mécanismes d’imposition partielle des dividendes peuvent s’appliquer aux participations qualifiées, selon les conditions légales.
À partir de quel bénéfice la Sàrl devient-elle intéressante ?
Il existe des situations où la Sàrl permet une organisation fiscale plus adaptée, notamment lorsqu’une partie des bénéfices reste dans l’entreprise pour financer son développement. Le résultat doit se calculer avec vos données : commune de domicile, siège, bénéfice, autres revenus, prévoyance et sommes nécessaires à votre ménage.
Par exemple, deux personnes avec le même chiffre d’affaires peuvent avoir des marges et des besoins privés très différents. Une comparaison de la fiscalité de l’entreprise doit partir du bénéfice prévisionnel et de son utilisation, puis intégrer les coûts propres à chaque structure.
Vous hésitez entre les deux formes ?
Lors d’une consultation de 30 minutes à 89.– CHF, notre équipe fait le point sur votre projet, vos risques et les éléments à comparer pour choisir votre statut.
AVS, prévoyance et chômage : ce qui change
En RI, si votre activité est reconnue indépendante, les cotisations AVS/AI/APG sont calculées sur le revenu déterminant de l’activité. Vous les financez entièrement. Votre prévoyance professionnelle et votre couverture accident ou perte de gain doivent être organisées selon votre situation.
En Sàrl, un associé qui travaille comme salarié de sa société relève des assurances sociales des salariés. La société assume les obligations de l’employeur. La prévoyance professionnelle s’applique lorsque les conditions légales d’assujettissement sont remplies.
Comparez donc des protections équivalentes : revenu en cas d’arrêt de travail, accident, retraite et couverture de votre famille. Une différence de cotisations peut aussi correspondre à une différence de prestations.
Comptabilité, TVA et gestion au quotidien
Une comptabilité à organiser dès le début
En RI, en dessous de 500’000 CHF de chiffre d’affaires au dernier exercice, vous devez au minimum suivre les recettes, les dépenses et le patrimoine. Dès 500’000 CHF, les règles de comptabilité et de présentation des comptes du Code des obligations s’appliquent. La Sàrl est soumise à ces règles quel que soit son chiffre d’affaires.
Dans les deux cas, une comptabilité tenue régulièrement vous aide à suivre votre trésorerie, vos factures ouvertes et les montants à réserver pour les échéances. En Sàrl, les décisions des associés, les comptes annuels et la gestion des salaires ajoutent un suivi formel.
La TVA dépend de l’activité et du chiffre d’affaires
Les deux formes sont concernées par l’assujettissement à la TVA. En principe, l’obligation apparaît dès 100’000 CHF de chiffre d’affaires annuel déterminant, réalisé en Suisse et à l’étranger avec des prestations non exclues du champ de l’impôt. L’assujettissement peut commencer dès le lancement si ce seuil est prévisible. Les exceptions et l’inscription volontaire s’examinent séparément.
Vous pouvez engager du personnel dans les deux formes
Une raison individuelle peut employer des salariés. Elle doit alors respecter les obligations de l’employeur, notamment pour les assurances sociales, les accidents et les salaires. Le recrutement est un élément de votre réflexion ; il peut s’organiser en RI comme en Sàrl.
Comment choisir entre raison individuelle et Sàrl ?
Passez ces cinq points en revue avant de prendre votre décision. La structure doit correspondre à votre activité, à votre budget et à votre situation personnelle.
Évaluez vos engagements
Listez les dommages possibles, les contrats, le bail, les emprunts et les garanties demandées. La séparation des patrimoines peut peser davantage que les économies administratives.
Précisez qui porte le projet
La RI appartient à une seule personne. Si vous souhaitez partager la propriété de l’entreprise, accueillir un associé ou organiser une cession de parts, examinez la Sàrl.
Préparez votre trésorerie
Distinguez le capital, les frais de création, les dépenses de lancement et votre réserve personnelle. Les 20’000 CHF de capital ne remplacent pas un budget de fonctionnement.
Comparez votre revenu disponible
Faites une simulation tenant compte du bénéfice attendu, du canton, de votre ménage, de votre rémunération, des assurances et des frais de gestion.
Anticipez les deux prochaines années
Recrutement, nouveaux associés, investissements ou transmission peuvent justifier une structure différente de celle adaptée à un simple test d’activité.
Trois situations pour vous aider à décider
Vous testez une activité de conseil en solo
Une RI peut convenir si vos engagements sont limités, que vous disposez de peu de capital et que vous souhaitez démarrer simplement. Vérifiez la reconnaissance AVS et votre couverture professionnelle, notamment si vous travaillez surtout pour un seul client.
Vous lancez une agence à deux
La Sàrl permet de répartir les parts et d’organiser les décisions entre associés. Définissez aussi les rôles, la rémunération, les apports et les conditions de départ de chacun.
Vous ouvrez un commerce avec un bail et du stock
La Sàrl mérite d’être étudiée au regard des engagements financiers. Examinez les garanties personnelles exigées par le bailleur ou la banque : elles peuvent exposer votre patrimoine malgré la structure choisie.
Peut-on commencer en RI puis passer en Sàrl ?
Oui. Une activité lancée en raison individuelle peut ensuite être reprise par une Sàrl. Ce passage implique notamment de constituer la société et d’organiser le transfert de l’activité, des actifs, des contrats et, le cas échéant, du personnel.
Le calendrier et les conditions du transfert peuvent avoir des conséquences fiscales. Notre article sur la transformation d’une raison individuelle en Sàrl détaille les points à préparer avec votre fiduciaire.
Questions fréquentes sur la RI et la Sàrl
Quelle est la différence entre indépendant et raison individuelle ?
Indépendant désigne notamment un statut au regard des assurances sociales. La raison individuelle est une forme juridique. La caisse de compensation examine les conditions réelles de votre activité pour reconnaître votre statut d’indépendant.
Quel capital faut-il pour une raison individuelle ou une Sàrl ?
La RI n’exige pas de capital minimum légal. La Sàrl exige 20’000 CHF de capital social entièrement libéré. Il faut prévoir séparément les frais de constitution et les liquidités nécessaires au démarrage. Consultez notre explication du capital social.
Faut-il créer une Sàrl dès 100’000 CHF de chiffre d’affaires ?
Non. Ce montant n’impose pas de changer de forme juridique. Il intervient notamment pour l’inscription obligatoire de nombreuses RI au registre du commerce et, selon des règles distinctes, pour l’assujettissement à la TVA. Les activités concernées et le calcul du chiffre d’affaires doivent être vérifiés séparément.
À partir de quel bénéfice la Sàrl est-elle plus avantageuse ?
Il n’existe pas de seuil universel. La comparaison dépend du canton, de votre situation familiale, du salaire, des éventuels dividendes, de la prévoyance et des coûts de gestion. Une simulation de votre fiscalité d’entreprise est plus utile qu’un montant standard.
Peut-on créer une Sàrl seul en Suisse ?
Oui, une personne peut détenir toutes les parts d’une Sàrl. La société doit notamment pouvoir être représentée par une personne domiciliée en Suisse. Les conditions sont détaillées dans notre article sur la création d’une Sàrl.
Peut-on engager du personnel avec une raison individuelle ?
Oui. Une RI peut employer des salariés. Elle doit alors respecter les obligations d’employeur, notamment en matière de cotisations et d’assurances. Le recrutement ne rend pas automatiquement nécessaire le passage en Sàrl.
Le gérant de sa propre Sàrl a-t-il droit au chômage ?
Cotiser à l’assurance-chômage ne garantit pas l’accès aux indemnités. Une personne qui conserve une position assimilable à celle d’un employeur peut en être exclue. Lisez les conditions concernant le chômage de l’associé-gérant d’une Sàrl.
La Sàrl protège-t-elle toujours les biens personnels ?
La société répond en principe de ses dettes sur son propre patrimoine. Des garanties personnelles, des obligations statutaires particulières ou une responsabilité liée à la gestion peuvent toutefois engager une personne individuellement.
La TVA dépend-elle du choix entre RI et Sàrl ?
Les deux formes peuvent être assujetties. Le seuil général de 100’000 CHF s’apprécie selon les règles TVA, avec des exceptions. Notre article sur l’inscription à la TVA explique les critères à examiner.
Comment passer d’une RI à une Sàrl ?
Le passage nécessite de constituer une Sàrl et de préparer la reprise de l’activité. Contrats, actifs, assurances et fiscalité doivent être examinés. Retrouvez les étapes dans notre article sur la transformation d'une RI en Sàrl.
Prêt à créer votre entreprise ?
Votre choix est fait ? Notre équipe vous accompagne dans les démarches de création de votre raison individuelle ou de votre Sàrl.
Sources officielles
- Portail PME du SECO : entreprise individuelle
- Portail PME du SECO : société à responsabilité limitée
- AVS/AI : cotisations des indépendants, mémento 2.02
- Administration fédérale des contributions : TVA
Vérification éditoriale des sources : 14 septembre 2026. Les conséquences fiscales et sociales dépendent de votre situation et des règles applicables à votre activité.

Romain Prieur est expert-comptable diplômé et fondateur d’Entreprendre.ch. Après plus de dix ans d’expérience dans l’audit et l’accompagnement d’entreprises en Suisse, il conseille des entrepreneurs sur la création, la comptabilité et la fiscalité de leur société.


