

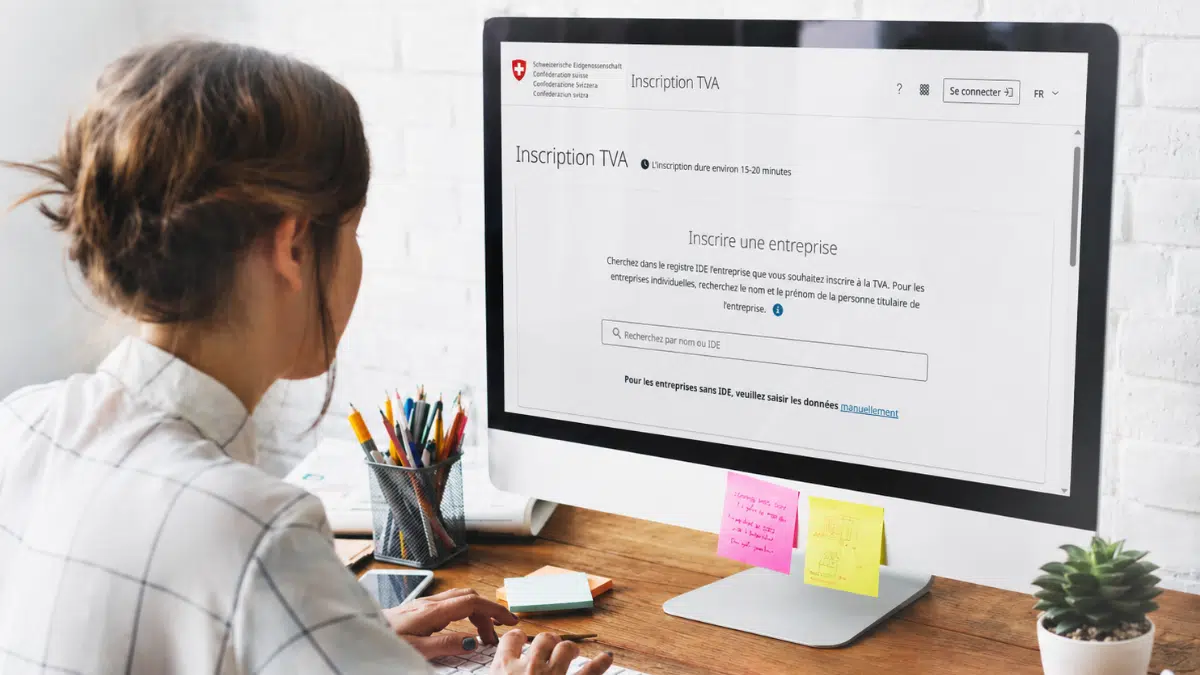
Vous approchez 100’000 CHF de chiffre d’affaires ou vous lancez une activité qui devrait dépasser ce montant dès sa première année ? Il est temps de vérifier votre assujettissement à la TVA. Attendre la clôture sans examiner vos prévisions peut conduire à devoir financer une TVA que vous n’avez pas facturée.
L’inscription se fait auprès de l’Administration fédérale des contributions. Avant de remplir le formulaire, il faut déterminer si vous êtes concerné, depuis quelle date et avec quelles modalités de décompte.
En bref
- Le seuil ordinaire est de 100’000 CHF de chiffre d’affaires mondial déterminant, et non de bénéfice.
- Les prestations exclues du champ de l’impôt doivent être distinguées des prestations exonérées, comme certaines exportations.
- Une nouvelle activité doit examiner ses prévisions sur douze mois ; l’assujettissement peut commencer dès le début de l’activité.
- L’annonce doit être faite dans les 30 jours suivant le début de l’assujettissement.
- Sous le seuil, une inscription volontaire peut être utile, mais elle doit être chiffrée, notamment si vos clients sont des particuliers.
Découvrez les retours des entrepreneurs accompagnés par Entreprendre.ch.


Qui doit s’inscrire à la TVA ?
La forme juridique ne décide pas à elle seule de l’obligation. Une raison individuelle, une Sàrl, une SA ou une association peut être concernée. On examine l’activité entrepreneuriale, le chiffre d’affaires déterminant et la nature des prestations.
Pour la limite ordinaire, les prestations réalisées en Suisse et à l’étranger comptent lorsqu’elles ne sont pas exclues du champ de l’impôt selon l’article 21 LTVA. Une société qui facture principalement des clients étrangers ne doit donc pas conclure que le seuil ne la concerne pas.
Un seuil spécial de 250’000 CHF existe notamment pour les associations sportives ou culturelles sans but lucratif gérées bénévolement et les institutions d’utilité publique répondant aux conditions. Ce seuil ne s’applique pas à toutes les associations.
Prestations exclues et prestations exonérées
Certaines prestations de santé, de formation ou d’assurance sont exclues, avec des conditions et des distinctions à vérifier. Le métier affiché sur votre site ne suffit pas : une activité peut mélanger plusieurs traitements TVA.
Une prestation exonérée, telle qu’une exportation remplissant les conditions, n’est pas traitée comme une prestation exclue. Cette différence intervient dans le calcul du chiffre d’affaires déterminant et dans le droit à déduire l’impôt préalable. Notre guide général de la TVA explique ces mécanismes.
À partir de quelle date devient-on assujetti ?
Vous créez une entreprise
Examinez si les circonstances permettent de prévoir que le seuil sera atteint sur les douze mois suivant le début de l’activité. Si c’est le cas, l’assujettissement commence en principe dès le début. Il ne faut pas attendre la facture qui fait franchir les 100’000 CHF pour commencer à réfléchir à la TVA.
Par exemple, des contrats déjà signés pour 150’000 CHF de prestations déterminantes sur les douze premiers mois appellent un examen immédiat, même si votre compte bancaire n’a encore reçu aucun paiement.
Votre entreprise existe déjà
Pour une entreprise suisse déjà active et jusque-là libérée de l’assujettissement, la libération prend en principe fin à l’expiration de l’exercice au cours duquel le chiffre d’affaires déterminant atteint le seuil. Il ne faut donc pas confondre ce cas avec celui d’une nouvelle activité, pour laquelle les prévisions des douze premiers mois sont déterminantes.
Exemple : une entreprise existante clôture au 31 décembre. Sans création d’une nouvelle activité ni extension structurelle, elle réalise 120’000 CHF de chiffre d’affaires déterminant en 2026. Dans ce cas ordinaire, son assujettissement débute le 1er janvier 2027 et elle doit s’annoncer dans les 30 jours. Une reprise de commerce ou l’ouverture d’un nouveau secteur d’activité peut modifier l’analyse. Voir les règles de début d’assujettissement de l’AFC.
En cas d’incertitude, présentez à l’AFC vos dates, chiffres et prévisions. La date de dépôt du formulaire et la date de début de l’assujettissement peuvent être différentes. Une annonce tardive ne repousse pas automatiquement l’obligation fiscale.
Faut-il s’inscrire volontairement sous le seuil ?
La question est surtout économique. Avec la méthode effective, une entreprise peut récupérer l’impôt préalable admis sur ses achats, mais elle doit aussi traiter la TVA sur ses ventes et remplir les obligations correspondantes.
Si vos clients sont principalement des entreprises pouvant déduire la TVA, la taxe ajoutée à vos prix est souvent moins sensible commercialement. Pour une clientèle privée, elle augmente le prix final ou diminue votre marge si vous maintenez le même prix TTC.
Un exemple pour une activité de conseil
Vous facturez 80’000 CHF hors TVA de prestations au taux normal et supportez 10’000 CHF hors TVA d’achats entièrement déductibles. La TVA facturée serait de 6’480 CHF ; l’impôt préalable, de 810 CHF ; le solde à verser, de 5’670 CHF, avant autres opérations.
Comparons maintenant une clientèle privée, en conservant un prix final total de 80’000 CHF et les mêmes achats de 10’000 CHF hors TVA, facturés 10’810 CHF par le fournisseur.
| Calcul annuel simplifié | Sans inscription | Avec inscription volontaire, méthode effective |
|---|---|---|
| Montant total payé par les clients | 80’000 CHF | 80’000 CHF TTC |
| Chiffre d’affaires hors TVA | 80’000 CHF | 74’005,55 CHF |
| TVA sur les ventes | Aucune dans cette hypothèse | 5’994,45 CHF |
| Coût des achats après TVA récupérable | 10’810 CHF | 10’000 CHF |
| Marge avant les autres charges | 69’190 CHF | 64’005,55 CHF |
Dans cette hypothèse, l’inscription diminue la marge de 5’184,45 CHF. Le calcul est arrondi au centime à partir des montants non arrondis. Il suppose des ventes toutes soumises à 8,1 %, des achats intégralement déductibles et aucun autre effet TVA. Il ne tient pas compte des frais administratifs. Les 810 CHF récupérables sur les achats ne compensent donc pas la TVA à financer sur des prix clients restés fixes.
Des investissements importants au démarrage peuvent rendre l’option intéressante. À l’inverse, une activité avec peu d’achats et une clientèle privée doit examiner son prix final. Être inscrit à la TVA n’est pas un label officiel de sérieux commercial.
Choisir les modalités de décompte
Méthode effective ou taux de la dette fiscale nette ?
Avec la méthode effective, vous calculez la TVA sur vos prestations et déduisez l’impôt préalable admis. Les investissements et la part d’achats déductibles influencent donc directement le solde.
Avec les taux de la dette fiscale nette, lorsqu’ils sont autorisés pour votre situation, vous appliquez le taux attribué au chiffre d’affaires TVA comprise. L’impôt préalable est pris en compte forfaitairement ; il n’est pas déduit une seconde fois facture par facture. Sur vos factures clients, vous continuez à indiquer le taux légal applicable à la prestation, pas votre taux de dette fiscale nette.
Comparez les deux méthodes sur un exercice représentatif, avec les investissements prévus et les règles de changement de méthode. Le taux le plus bas affiché ne suffit pas à conclure.
Prestations convenues ou reçues ?
Ces modalités déterminent notamment le moment de déclaration : en principe à la facturation avec les contre-prestations convenues, ou à l’encaissement lorsque les contre-prestations reçues sont autorisées. Le choix doit correspondre à la tenue de votre comptabilité.
À quelle fréquence déclarer ?
En principe, la méthode effective conduit à des décomptes trimestriels ; les taux de la dette fiscale nette conduisent à des décomptes semestriels. Des modalités particulières existent. Depuis 2025, les entreprises dont le chiffre d’affaires annuel ne dépasse pas 5’005’000 CHF peuvent demander un décompte annuel sous conditions. Celui-ci prévoit des acomptes et ne signifie pas que la TVA ne sera payée qu’une fois tous les douze mois. La page AFC sur le décompte annuel précise les conditions et le calendrier.
Les décomptes passent par les services en ligne de l’AFC. Utilisez son portail actuel plutôt qu’un ancien tutoriel renvoyant au service « Décompte TVA easy », qui n’est plus disponible.
Après l’inscription : les points à régler tout de suite
Adaptez les modèles de devis et de factures, les taux du logiciel, les prix publics et les comptes TVA. Contrôlez les opérations effectuées autour de la date d’assujettissement : elles peuvent demander un traitement spécifique, tout comme les stocks et investissements existants.
Créez un calendrier des décomptes et paiements et gardez une réserve de trésorerie. Les erreurs fréquentes de TVA viennent souvent d’un mauvais paramétrage répété sur toutes les factures, pas d’un calcul isolé.
Si le chiffre d’affaires déterminant passe sous le seuil et qu’il est prévisible qu’il restera sous ce seuil pendant la période fiscale suivante, une radiation peut être demandée au plus tôt pour la fin de la période fiscale concernée. La demande doit parvenir à l’AFC dans les 60 jours suivant cette fin de période ; à défaut, l’entreprise est considérée comme continuant volontairement son assujettissement. La cessation de l’activité doit, quant à elle, être annoncée dans les 30 jours. Des corrections finales peuvent être nécessaires. Ces délais figurent dans les règles de fin d’assujettissement de l’AFC.
Notre fiduciaire peut vous aider à comparer les méthodes et à organiser les premiers décomptes à partir de vos données comptables.
Questions fréquentes
Faut-il attendre 100’000 CHF encaissés pour s’inscrire ?
Non. Le chiffre d’affaires déterminant et les règles de début d’assujettissement comptent. Une nouvelle entreprise doit notamment examiner ses prévisions sur douze mois.
Peut-on être concerné sous 100’000 CHF ?
Oui, par une inscription volontaire ou certaines obligations particulières. L’achat de prestations à l’étranger peut notamment entraîner un impôt sur les acquisitions même sans assujettissement ordinaire.
L’inscription est-elle différente à Genève et dans le canton de Vaud ?
La TVA est fédérale : les règles de base et l’interlocuteur AFC sont les mêmes. La nature de l’activité et les opérations priment sur le canton.
Peut-on récupérer toute la TVA de ses achats ?
Non. Le droit dépend notamment de l’affectation des achats, de la nature des prestations et de la méthode de décompte. Une dépense privée ne devient pas déductible par l’inscription.
Sources et mise à jour
- AFC — Principes de la taxe sur la valeur ajoutée.
- AFC — assujettissement à la TVA.
- AFC — inscription en ligne et documents utiles.
- AFC — modalités de décompte.
- AFC — décompte annuel.
- AFC — décompter la TVA.
Vérification documentaire : 20 septembre 2026.

Romain Prieur est expert-comptable diplômé et fondateur d’Entreprendre.ch. Après plus de dix ans d’expérience dans l’audit et l’accompagnement d’entreprises en Suisse, il conseille des entrepreneurs sur la création, la comptabilité et la fiscalité de leur société.



Comment effectuer l’inscription ?
Commencez sur la page officielle d’inscription TVA. Préparez les informations relatives à l’entreprise, son activité, ses coordonnées, son IDE lorsqu’il existe et son chiffre d’affaires prévisionnel ou historique.
Pour certaines formes, dont la raison individuelle, le numéro AVS est demandé. Une entreprise déjà active doit pouvoir produire les données comptables utiles. Une entreprise étrangère doit examiner les règles de représentation fiscale et les exigences qui lui sont propres.
L’extrait du registre du commerce facilite la saisie, mais il ne faut pas transformer une liste de pièces utiles en obligation universelle : toutes les entreprises concernées ne sont pas nécessairement inscrites au registre du commerce.
Vérifiez les données avant l’envoi. L’AFC indique qu’une correction directe du formulaire transmis n’est plus possible. Conservez la confirmation et le PDF de votre demande, puis contrôlez la décision reçue, en particulier la date d’effet et les modalités retenues.
L’inscription permet d’activer le statut TVA de votre IDE. Pour comprendre son format ou contrôler le statut d’une autre entreprise, consultez comment trouver et vérifier un numéro TVA suisse.