
Faire un inventaire ne consiste pas seulement à compter des cartons. Il faut aussi vérifier ce qui appartient à l’entreprise, dans quel état se trouvent les biens et quelle valeur retenir dans les comptes. Une bonne préparation évite les doubles comptages et les écarts difficiles à expliquer.
En bref
- L’inventaire documente l’existence et la valeur des éléments du patrimoine.
- Un inventaire physique contrôle les biens ; l’inventaire comptable couvre aussi les créances, dettes et autres postes concernés.
- Le suivi permanent ne dispense pas de vérifier la fiabilité des quantités enregistrées.
- Comptez, rapprochez, valorisez et documentez les écarts avant de finaliser les comptes.
Découvrez les retours de nos clients et notre accompagnement comptable.


À quoi sert l’inventaire ?
L’article 958c CO demande de justifier les postes du bilan et de l’annexe par un inventaire ou d’une autre manière. L’objectif est d’appuyer les comptes sur des éléments vérifiables, pas d’imposer un même comptage physique à toutes les activités.
Pour un commerce, les stocks sont centraux. Pour une société de services, le contrôle portera davantage sur les créances, les prestations non facturées, les équipements et les dettes.
L’inventaire sert aussi à repérer les pertes, le matériel manquant et les produits devenus invendables. Il complète donc la gestion quotidienne des stocks.
Quels types d’inventaire distinguer ?
| Approche | Ce qu’elle permet |
|---|---|
| Physique | Compter et constater les biens présents |
| Permanent | Suivre les entrées et sorties tout au long de l’année |
| Intermittent | Déterminer le stock à des dates données, notamment à la clôture |
| Inventaire des immobilisations | Identifier les équipements, leur localisation et leur état |
Ces approches ne sont pas quatre catégories exclusives. Un inventaire permanent peut être contrôlé par un comptage physique. Le suivi des immobilisations porte sur une autre famille d’actifs, avec ses propres justificatifs.
Étape 1 : préparer le comptage
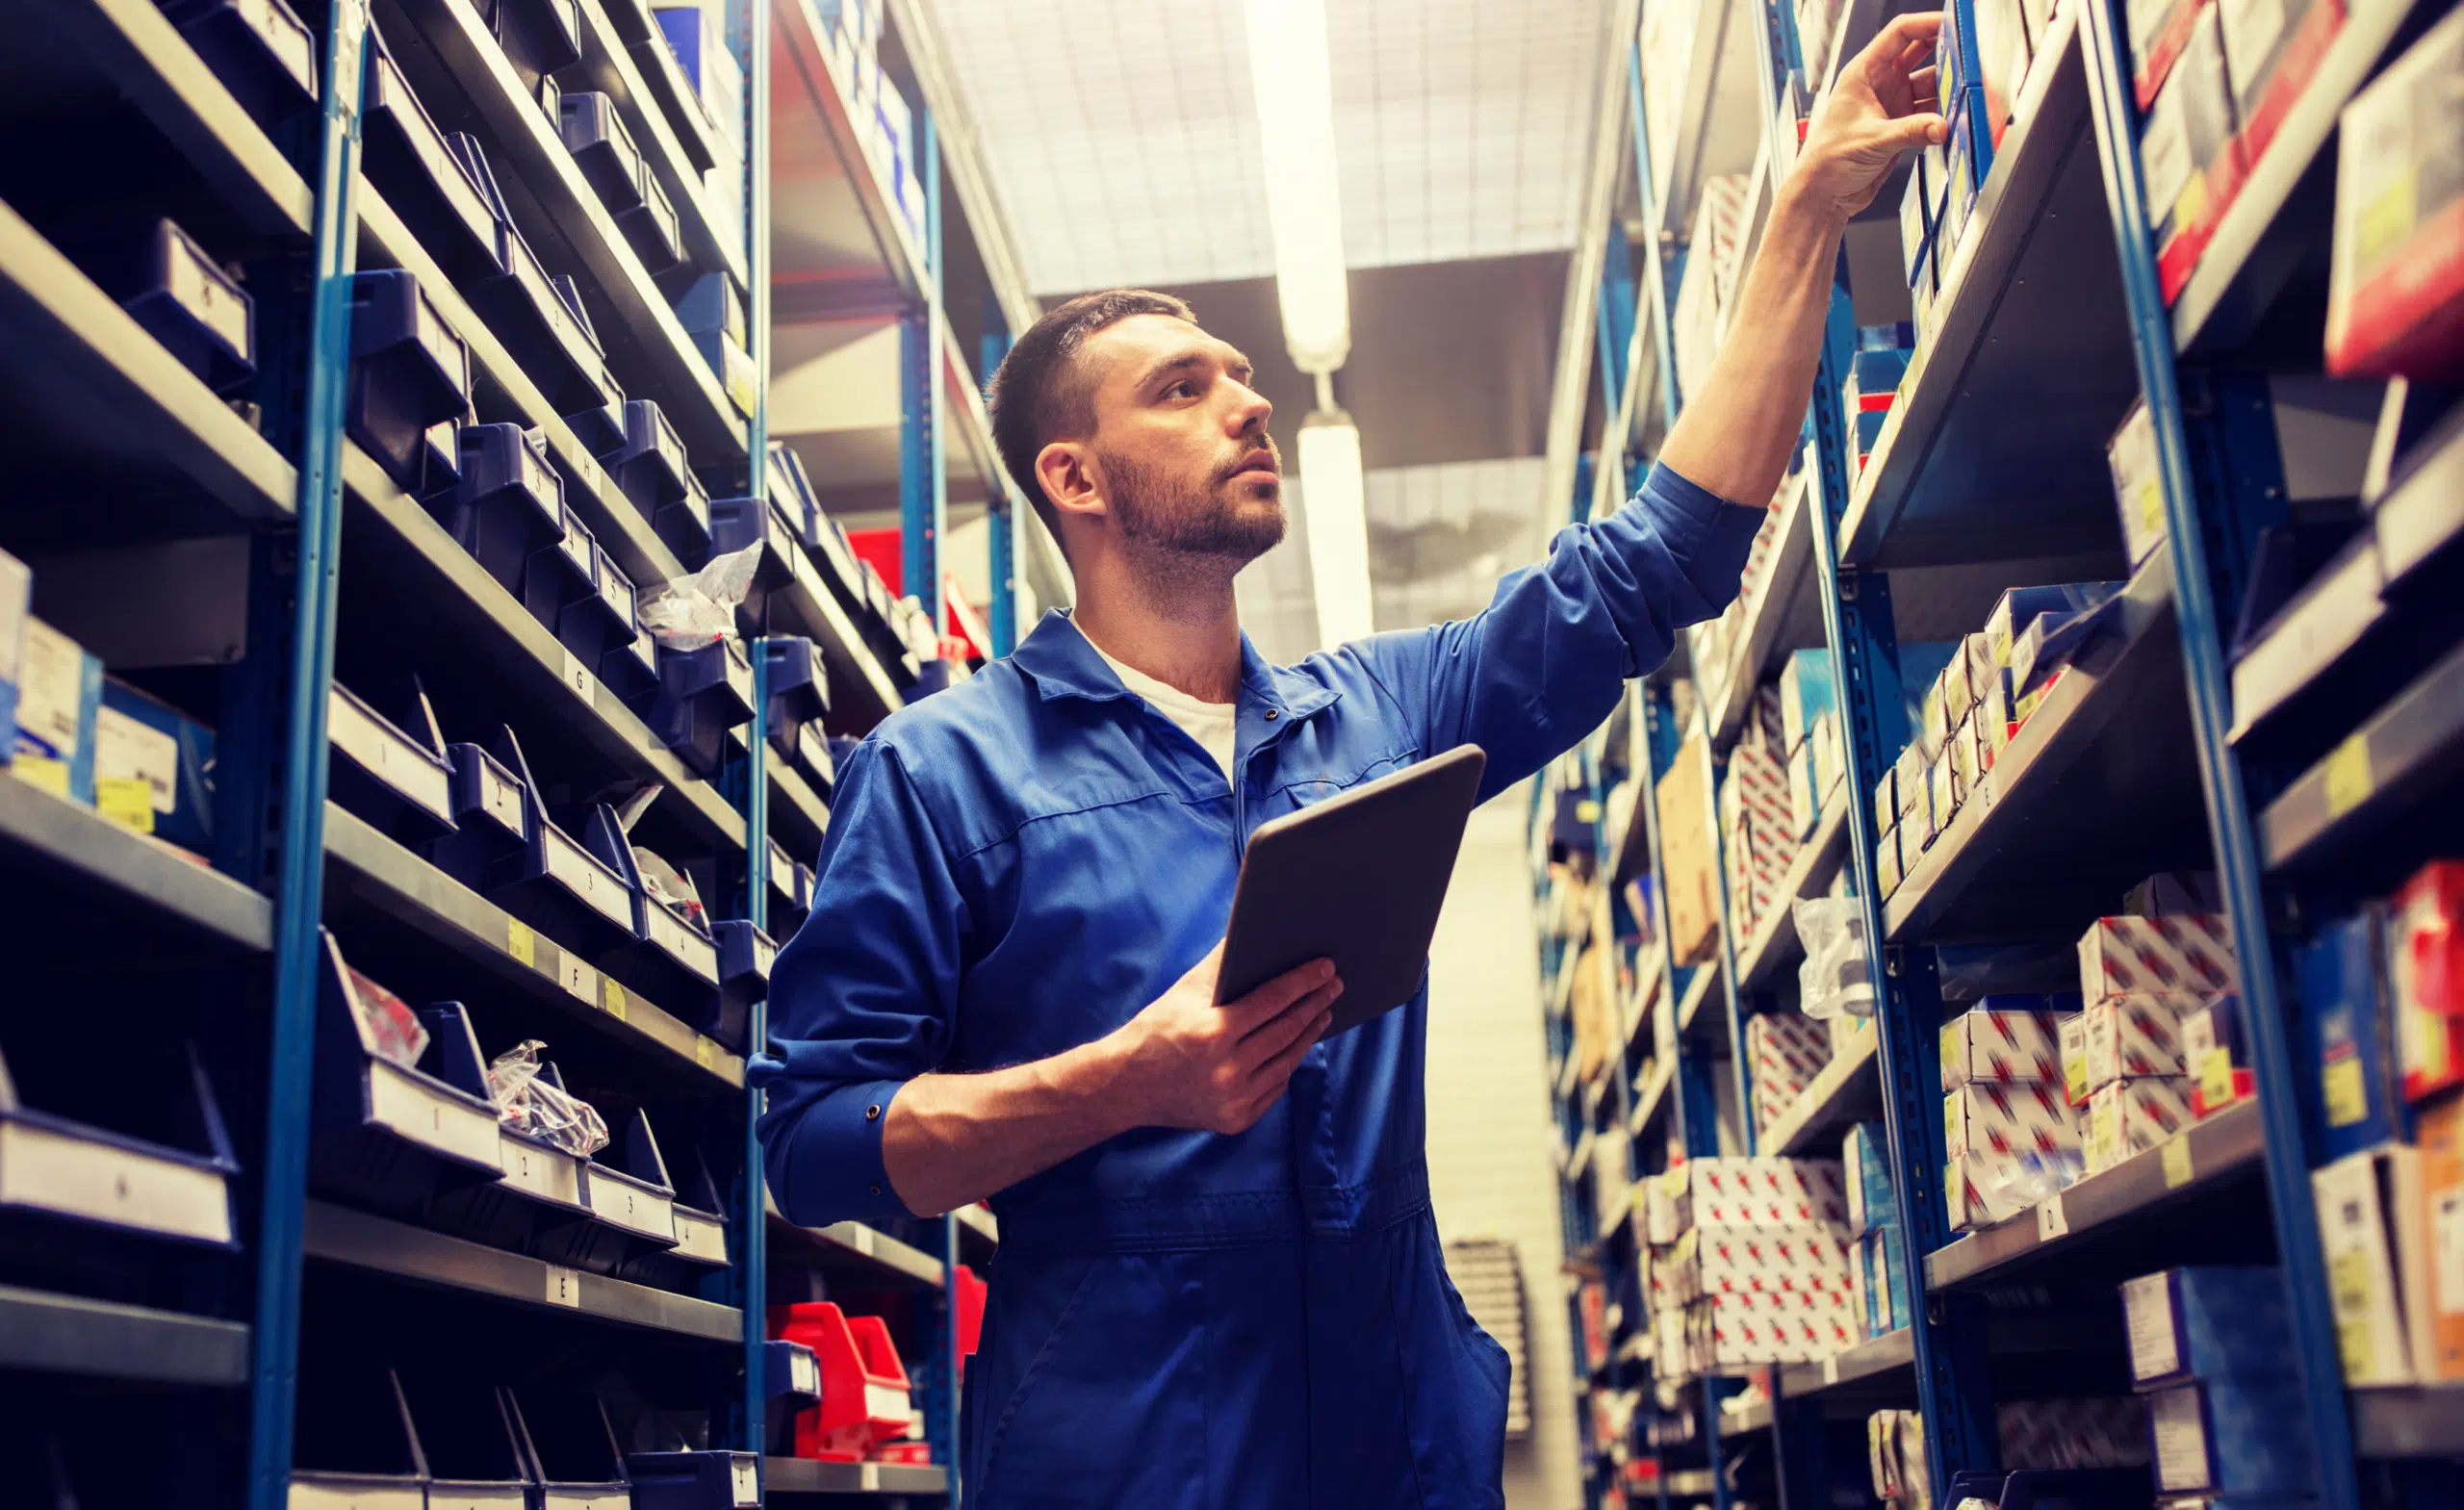
Fixez la date, les responsables et les zones. Préparez des listes avec références, descriptions et unités : pièces, kilos, mètres ou lots. Donnez la même règle de comptage à toutes les personnes.
Limitez les mouvements pendant l’opération. S’ils continuent, consignez-les pour éviter de compter deux fois une livraison ou d’oublier une sortie. Distinguez aussi vos biens détenus chez un tiers des biens de tiers entreposés chez vous.
Étape 2 : recenser les éléments
Comptez les matières premières, marchandises, produits finis et travaux en cours concernés. Identifiez les articles endommagés ou anciens au lieu de les mélanger au stock courant.
Pour les immobilisations, vérifiez l’existence du matériel, les cessions et les mises au rebut. Pour les créances et dettes, rapprochez les listes auxiliaires des comptes et des justificatifs. Les avoirs bancaires se contrôlent avec les relevés ; la caisse, avec un comptage documenté.
Le bon inventaire n’est donc pas simplement la liste de ce que vous voyez dans le local.
Étape 3 : valoriser correctement
Les règles dépendent de la catégorie d’actif. Pour les stocks et prestations non facturées, le CO prévoit notamment une comparaison entre le coût et la valeur réalisable pertinente lorsque celle-ci est inférieure. Il ne faut pas choisir librement entre coût d’achat et prix de marché pour améliorer le résultat.
Exemple : 100 unités coûtent 20 CHF chacune, soit 2’000 CHF. Vingt sont endommagées et leur valeur nette réalisable estimée n’est plus que de 8 CHF par unité. Les 80 autres restent valorisées à 20 CHF. La valeur totale retenue est alors de 1’760 CHF, sous ces hypothèses.
Pour une machine, utilisez la valeur comptable après amortissements et corrections justifiées. Ne la réévaluez pas automatiquement au prix affiché sur un site d’occasion.
Une perte de valeur sans différence de quantité
L’entreprise compte bien 100 articles. Leur coût initial est de 20 CHF chacun, soit 2’000 CHF. Mais 20 articles abîmés ne valent plus que 8 CHF chacun dans l’hypothèse de valorisation retenue.
La valeur corrigée est de 80 × 20 + 20 × 8 = 1’760 CHF. La diminution de valeur de 240 CHF réduit le résultat avant impôts et la valeur du stock, sans paiement supplémentaire au moment de l’écriture.
La fiche d’inventaire doit distinguer quantité comptée, quantité théorique, coût unitaire, état et valeur retenue. Un stock complet en quantité peut donc tout de même nécessiter une correction de valeur.
Exemple de fiche de comptage et de valorisation
Sur mobile, faites défiler le tableau horizontalement pour voir toutes les colonnes.
| Lot | Quantité théorique | Quantité comptée | État | Coût unitaire CHF | Valeur unitaire retenue CHF | Valeur totale CHF |
|---|---|---|---|---|---|---|
| Articles utilisables | 80 | 80 | Normal | 20 | 20 | 1’600 |
| Articles dépréciés | 20 | 20 | Abîmés | 20 | 8 | 160 |
| Total | 100 | 100 | 1’760 |
Conservez la date du contrôle, l’identification du produit, le lieu et la validation du comptage. La valeur réduite de 8 CHF doit être documentée : ce n’est pas un abattement forfaitaire à appliquer à tous les articles anciens.
Étape 4 : expliquer les écarts
Comparez les quantités physiques aux données du logiciel. Recherchez la cause : erreur d’unité, entrée non enregistrée, livraison en transit, casse ou double saisie.
Un écart ne doit pas être corrigé sans laisser de trace. Conservez l’état initial, l’explication, la validation et l’écriture passée. Si un problème se répète, corrigez aussi le processus qui le crée.
Étape 5 : constituer le dossier de clôture
Conservez les feuilles datées, les personnes responsables, les méthodes de valorisation et les justificatifs des corrections. Rapprochez le total final du bilan.
L’annexe contient les principes et informations requis pour comprendre les comptes ; elle ne remplace pas les listes détaillées du dossier de travail. Le guide de la clôture annuelle permet de replacer l’inventaire dans l’ensemble des opérations.
Un inventaire fiable pour clôturer vos comptes sereinement
Un inventaire utile ne s’arrête pas au comptage. Il relie les quantités constatées, l’état des biens et leur valeur dans les comptes, avec des justificatifs permettant d’expliquer les écarts. Ce travail facilite la clôture et vous donne une vision plus juste de votre patrimoine. Si certaines valorisations restent incertaines ou si vos listes ne correspondent pas à la comptabilité, notre équipe comptable peut vous accompagner pour vérifier les rapprochements, traiter les corrections nécessaires et finaliser vos comptes annuels.
Questions fréquentes
Un logiciel dispense-t-il de compter le stock ?
Non. Un suivi informatique peut comporter des erreurs. Des contrôles physiques adaptés permettent de vérifier sa fiabilité.
Faut-il exclure les articles invendables ?
Il faut les identifier et traiter leur valeur correctement, puis documenter leur éventuelle sortie. Les ignorer rend le suivi moins fiable.
Une entreprise sans marchandises a-t-elle un inventaire à faire ?
Elle doit tout de même justifier ses postes : banque, créances, équipements, dettes et autres éléments concernés.
Sources et références
Romain Prieur est expert-comptable diplômé et fondateur d’Entreprendre.ch. Après plus de dix ans d’expérience dans l’audit et l’accompagnement d’entreprises en Suisse, il conseille des entrepreneurs sur la création, la comptabilité et la fiscalité de leur société.